







A suspeita de que notas fiscais tenham sido emitidas sem a efetiva circulação de mercadorias levou a Receita do Distrito Federal a investigar duas empresas do comércio varejista de tecidos. Os documentos analisados pela fiscalização somam cerca de R$ 508 milhões.
As empresas estão localizadas no Setor de Indústria e Abastecimento (SIA) e no Núcleo Bandeirante. A apuração busca esclarecer se os estabelecimentos serviram como estruturas para registrar transações que existiam apenas formalmente.
No rastreamento dos documentos, os auditores verificaram que quatro empresas de São Paulo concentravam a maior parte das operações como destinatárias. A possível utilização das notas para gerar créditos tributários artificiais também está entre os pontos investigados.
Os R$ 508 milhões representam o volume dos documentos fiscais emitidos pelas duas empresas. O valor, portanto, não corresponde automaticamente ao montante de impostos que eventualmente deixaram de ser recolhidos.
Essa diferença é destacada pelo advogado criminalista Marcos Aguiar. Segundo ele, uma possível consequência penal dependerá da identificação do tributo envolvido e da dimensão de eventual prejuízo fiscal. “Não se pode considerar que os R$ 508 milhões sejam, por si só, o valor de uma sonegação. Esse número se refere às notas fiscais investigadas. Para uma análise criminal, será necessário apurar qual tributo teria sido efetivamente suprimido ou reduzido e definir o crédito tributário de forma definitiva”, explicou.
A Receita mantém outras operações sob análise no Distrito Federal. Uma delas envolve aproximadamente R$ 76 milhões em importações realizadas pelo Aeroporto Internacional de Brasília.
Em outra frente, uma empresa sediada em Goiás que prestava serviços de transporte terrestre no DF é investigada por operações que chegam a cerca de R$ 14 milhões.
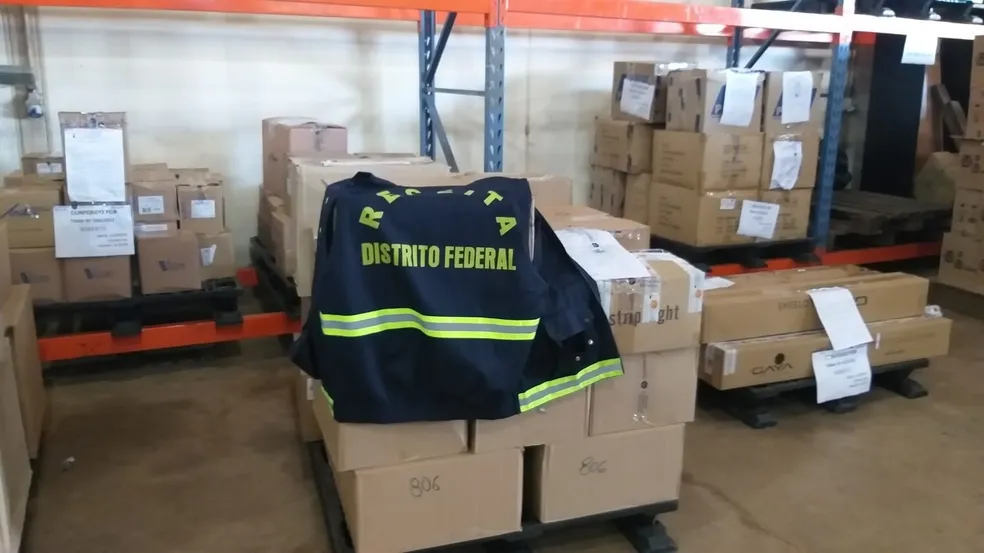
As ações fiscais também alcançaram cargas transportadas pelas rodovias do Distrito Federal. Mais de 10 mil autopeças para caminhões foram retidas ou apreendidas durante as fiscalizações, além de grandes volumes de produtos alimentícios.
Entre as mercadorias estavam 100 toneladas de ração para cães e gatos, 48 toneladas de milho e 43,5 toneladas de açúcar. As equipes encontraram ainda bebidas, alimentos, itens de higiene, madeira, móveis e materiais de construção.
No caso das empresas de tecidos, uma eventual responsabilização criminal dependerá ainda da comprovação da participação de cada pessoa investigada. Para Aguiar, o vínculo formal com uma empresa não permite, isoladamente, atribuir a alguém a prática de um crime. “Será preciso reconstruir a atuação de cada envolvido e demonstrar quem participou da criação ou do funcionamento dessa estrutura, quem atuou com os documentos fiscais, quem tinha conhecimento de eventual simulação e de que maneira essas condutas teriam contribuído para reduzir ou suprimir tributos”, afirmou.
O resultado dessa apuração deverá estabelecer até onde avançam as possíveis irregularidades. Caso sejam encontrados elementos que comprovem a supressão ou redução de tributos, os fatos poderão ultrapassar o campo administrativo. “Somente com essa apuração será possível diferenciar uma infração tributária de uma conduta que também possa configurar crime contra a ordem tributária”, concluiu o advogado.